

2026年AI基建行情中,<strong>Roundhill Memory ETF (DRAM)</strong>成为年内最热门的ETF之一,年内上涨<strong>69.4%</strong>,即便较峰值已回撤<strong>41.7%</strong>,涨幅仍跑赢以下ETF:
<strong>iShares Semiconductor ETF (SOXX)</strong>的<strong>45.7%</strong>
<strong>Vanguard Information Technology ETF (VGT)</strong>的<strong>33.9%</strong>
内存芯片供需错配带来超额收益的同时,高集中与高费率也放大了波动。
对逆向布局半导体、追求长期持有的资金而言,VGT相较前两者的优势集中在分散度、费率与AI受益覆盖面三方面。
DRAM于2026年4月2日成立,净资产260亿美元,为主动管理产品,费率0.65%,仅21只持仓。截至10月19日,美光科技(MU)占28.4%,三星电子(SSNLF)占25.7%,SK海力士(SKHY)占20.6%,三只股票合计74.7%。
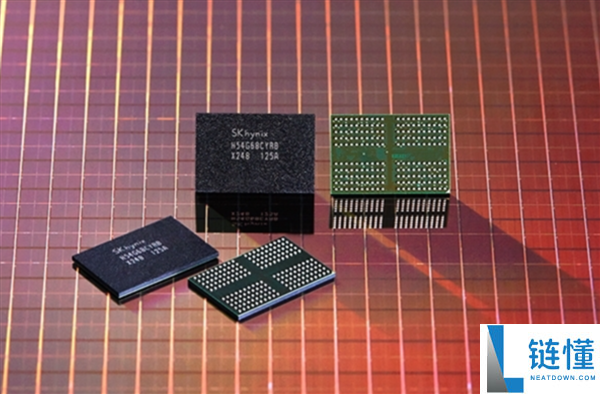
2026年内存芯片需求大幅超过供给是该基金跑赢的核心原因。高带宽内存(HBM)垂直堆叠多颗DRAM芯片以提升容量与处理速度,与图形处理器(GPU)、中央处理器(CPU)及定制AI芯片协同,为AI数据中心提供最大化算力所需的工作内存。产品约75%的仓位集中于三只股票,0.65%的费率相对持仓结构偏高。
SOXX为被动管理产品,2001年7月10日成立,净资产484亿美元,费率0.33%,共30只持仓,前十大持仓占61.6%。组合混合美国算力芯片厂商、存储芯片厂商与设备公司,结构比DRAM均衡。成立以来回报可观,过去三年总回报230.1%,同期纳斯达克综合指数总回报104.5%。
SOXX的局限在于,半导体仅代表AI投资逻辑的一个环节;且与VGT一样只投资美国公司,遗漏台积电(TSM)、三星电子、SK海力士、ASML等主要国际半导体标的。
第一,同时覆盖AI基础设施与使用场景。VGT为被动管理产品,2004年1月26日成立,净资产1779亿美元,费率0.09%,共318只持仓。组合中43.6%投向半导体,其余覆盖开发AI模型、工具与应用的软件公司,以及运行和交互所需的硬件,能够同时捕捉AI基建与落地两层红利,而SOXX只停留在半导体单一环节。
第二,跨技术周期的持仓记录。从移动互联能力崛起、软件即服务(SaaS)、云计算到当下的AI,VGT持续捕捉各阶段技术创新,并非只在单一景气周期内表现突出。
第三,低成本且仍握住核心芯片仓位。英伟达(NVDA)占17.59%,苹果(AAPL)占15.92%,微软(MSFT)占11.16%;英伟达、苹果、微软、美光为前四大持仓,合计接近基金一半,其余314只持仓进一步分散风险。0.09%的费率显著低于SOXX的0.33%与DRAM的0.65%。
VGT与SOXX均只投资美国公司,无法覆盖三星电子、SK海力士、台积电、ASML等国际半导体龙头。可行做法是以VGT为底仓,再用碎片份额补足看好的个股。例如投入1000美元时,920美元买入VGT,50美元买入台积电,30美元买入SK海力士,即可自行构建5%台积电、3%SK海力士的仓位,同时分享宽基分散与个股暴露,避免承担高ETF费率。
长期投资者更适合优先选择VGT:即便半导体股继续推动大盘创出新高,VGT也能通过核心芯片持仓参与行情,同时以更低费率和更高分散度承受周期波动。
 浏览量
 浏览量
 浏览量
 浏览量
 浏览量
 浏览量
 浏览量
 浏览量
 浏览量
 浏览量








